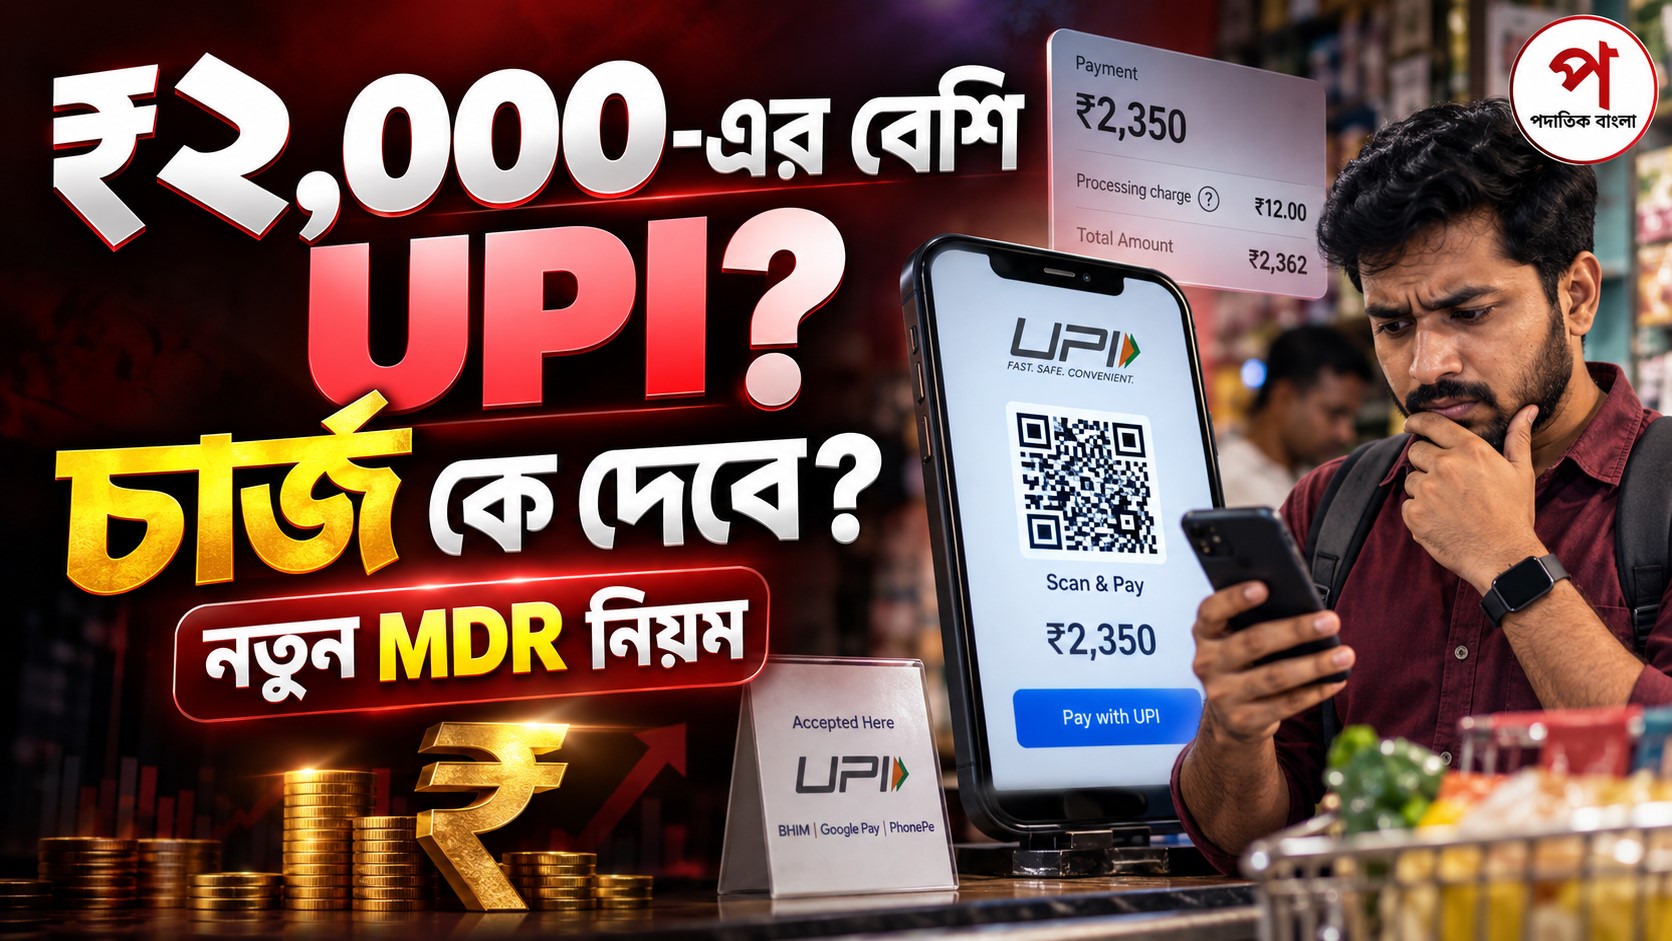
UPI-তে ₹২,০০০-এর বেশি টাকা পাঠালেই কি এবার চার্জ কাটা হবে? দোকানে ₹৩,০০০-এর কেনাকাটা করলে কি Google Pay, PhonePe, Paytm বা অন্য UPI অ্যাপ গ্রাহকের কাছ থেকে অতিরিক্ত টাকা নেবে? সোশ্যাল মিডিয়ায় “₹২,০০০-এর বেশি UPI-তে চার্জ” ধরনের বার্তা ছড়ানোর পর এই প্রশ্নগুলিই সবচেয়ে বেশি উঠছে।
১৬ সেপ্টেম্বর ২০২৬ পর্যন্ত সরকারি তথ্য অনুযায়ী, বিষয়টি পরিষ্কার: সাধারণ গ্রাহকের UPI payment-এর উপর নতুন MDR চাপানো হচ্ছে না। Person-to-Person বা P2P লেনদেনও আগের মতোই বিনামূল্যে থাকবে। নতুন Merchant Discount Rate বা MDR মূলত নির্দিষ্ট Person-to-Merchant বা P2M লেনদেনের ক্ষেত্রে প্রযোজ্য হবে এবং সংশোধিত কাঠামো কার্যকর হওয়ার নির্ধারিত তারিখ ১৫ অক্টোবর ২০২৬।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হল, ₹২,০০০ কোনও নতুন UPI transaction limit নয়। এটি নির্দিষ্ট merchant transaction-এর ক্ষেত্রে MDR প্রযোজ্য হওয়ার একটি threshold। অর্থাৎ “₹২,০০০-এর বেশি UPI করা যাবে না” অথবা “₹২,০০০ পেরোলেই গ্রাহকের টাকা কাটা হবে”—দুটিই ভুল ব্যাখ্যা।
এক নজরে নতুন নিয়ম
সাধারণ P2P UPI transfer বিনামূল্যে থাকবে। গ্রাহকের UPI payment-এর জন্য MDR দিতে হবে না। সাধারণ P2M merchant transaction-এ ₹২,০০০ পর্যন্ত MDR শূন্য। নির্দিষ্ট P2M payment ₹২,০০০-এর বেশি হলে merchant-side MDR ০.৪% হতে পারে। ₹৭৫,০০০ বা তার বেশি লেনদেনে এই MDR সর্বোচ্চ ₹৩০০। ছোট P2PM merchant-দের জন্য আলাদা zero-MDR সুরক্ষা রয়েছে। নতুন কাঠামো কার্যকর হওয়ার নির্ধারিত তারিখ ১৫ অক্টোবর ২০২৬।
UPI Charges 2026 নিয়ে আসলে কী পরিবর্তন হচ্ছে?
নতুন নিয়ম বুঝতে প্রথমেই UPI payment-এর দুই ধরনের ব্যবহার আলাদা করতে হবে—একটি হল একজন ব্যক্তি থেকে অন্য ব্যক্তির কাছে টাকা পাঠানো, অন্যটি হল কোনও ব্যবসায়ী বা প্রতিষ্ঠানে payment করা।
ধরুন, আপনি পরিবারের কাউকে ₹৫,০০০ পাঠালেন। এটি সাধারণত Person-to-Person বা P2P transfer। অন্যদিকে, কোনও দোকান, ব্যবসা বা commercial merchant-এর QR code scan করে ₹৫,০০০-এর পণ্য কিনলে সেটি merchant transaction-এর আওতায় পড়তে পারে।
নতুন MDR কাঠামোর মূল লক্ষ্য দ্বিতীয় ধরনের অর্থাৎ নির্দিষ্ট merchant payment। অর্থ মন্ত্রকের সরকারি ব্যাখ্যা অনুযায়ী, সাধারণ মানুষের P2P transaction-এর উপর এর কোনও প্রভাব নেই।
UPI MDR নিয়ে অর্থ মন্ত্রকের সরকারি PIB বিজ্ঞপ্তি
সরকার আরও জানিয়েছে, ₹২,০০০ পর্যন্ত P2M payment-এ MDR থাকবে না। ₹২,০০০-এর বেশি নির্দিষ্ট P2M transaction-এর ক্ষেত্রে সাধারণ হার ০.৪%।
তবে এখানেই নিয়ম শেষ নয়। merchant-এর ধরন, transaction category এবং ছোট merchant-এর জন্য প্রযোজ্য P2PM classification অনুযায়ী MDR-এর নিয়ম আলাদা হতে পারে। তাই শুধুমাত্র transaction amount দেখে “এই payment-এ নিশ্চিত charge লাগবে” বলা ঠিক নয়।
নতুন UPI MDR কবে থেকে কার্যকর হবে?
Department of Financial Services-এর ১৫ সেপ্টেম্বর ২০২৬-এর FAQ অনুযায়ী, finalised MDR framework এবং threshold structure ১৫ অক্টোবর ২০২৬ থেকে কার্যকর হওয়ার কথা।
অর্থাৎ ১৬ সেপ্টেম্বর ২০২৬-এ এই প্রতিবেদন পড়লে মনে রাখতে হবে—নতুন কাঠামোর ঘোষণা হয়েছে, কিন্তু কার্যকর হওয়ার নির্ধারিত তারিখ এখনও আসেনি।
মাঝের সময়টি acquiring bank, payment aggregator, fintech application এবং corporate accounting platform-গুলিকে প্রয়োজনীয় software ও billing system পরিবর্তনের জন্য দেওয়া হয়েছে বলে সরকারি FAQ-তে জানানো হয়েছে।
Department of Financial Services-এর UPI MDR FAQ
₹২,০০০ কি নতুন UPI transaction limit?
না। এই জায়গাতেই সবচেয়ে বেশি বিভ্রান্তি তৈরি হচ্ছে।
₹২,০০০ হল নির্দিষ্ট merchant transaction-এর MDR threshold। এটি এমন কোনও universal limit নয় যার পরে UPI payment বন্ধ হয়ে যাবে।
সরকারি ব্যাখ্যা অনুযায়ী, বিভিন্ন bank এবং NPCI transaction category অনুযায়ী দৈনিক security বা risk-management limit বজায় রাখতে পারে। সাধারণভাবে এই limit ₹১ লক্ষ থেকে ₹৫ লক্ষ পর্যন্ত বিভিন্ন category-তে হতে পারে। কিন্তু এগুলি MDR charge-এর threshold নয়।
ফলে নিচের দুটি বিষয় আলাদা করে মনে রাখা দরকার।
- ₹২,০০০ threshold — নির্দিষ্ট P2M merchant payment-এর MDR সংক্রান্ত।
- Bank/NPCI transaction limit — নিরাপত্তা ও risk-management-এর কারণে নির্ধারিত payment limit।
তাই কেউ যদি বলেন, “১৫ অক্টোবর থেকে দিনে ₹২,০০০-এর বেশি UPI করা যাবে না”, সেই দাবি সরকারি নিয়মের সঙ্গে মেলে না।
গ্রাহককে কি ০.৪% UPI charge দিতে হবে?
না। সরকারি কাঠামোয় MDR-কে customer charge হিসেবে ধরা হয়নি।
MDR-এর পূর্ণরূপ Merchant Discount Rate। এটি merchant payment ecosystem-এর একটি charge। নির্দিষ্ট merchant transaction-এর ক্ষেত্রে এই অর্থ payment ecosystem-এর বিভিন্ন অংশগ্রহণকারী—যেমন bank, payment service provider এবং UPI application provider-এর মধ্যে বণ্টিত হয়।
অর্থ মন্ত্রক স্পষ্ট জানিয়েছে, MDR কোনও সরকারি tax নয় এবং এটি গ্রাহকের উপর ধার্য UPI transaction fee-ও নয়।
UPI app provider-দের UPI payment-এর উপর platform fee বা hidden charge আরোপ না করার কথাও সরকারি FAQ-তে বলা হয়েছে। একই সঙ্গে merchant-দের MDR-এর খরচ customer-এর উপর চাপিয়ে না দেওয়ার বিষয়ে bank-গুলিকে ব্যবস্থা নিতে বলা হয়েছে।
MDR মানেই GST বা UPI Tax নয়
০.৪% MDR-কে “UPI tax” বা “₹২,০০০-এর উপর নতুন GST” বলা ঠিক নয়। MDR হল payment processing ecosystem-এর merchant-side charge। সাধারণ UPI ব্যবহারকারীর payment amount-এর উপর সরকার ০.৪% tax বসিয়েছে—এমন ব্যাখ্যা সরকারি বিজ্ঞপ্তির সঙ্গে সামঞ্জস্যপূর্ণ নয়।
সাধারণ merchant-এর ক্ষেত্রে ০.৪% MDR কীভাবে হিসাব হবে?
সাধারণ P2M merchant transaction-এর ক্ষেত্রে ₹২,০০০-এর বেশি payment-এ ০.৪% MDR নির্ধারণ করা হয়েছে। ₹৭৫,০০০ বা তার বেশি transaction-এর ক্ষেত্রে MDR সর্বোচ্চ ₹৩০০ পর্যন্ত সীমাবদ্ধ থাকবে।
বিষয়টি কয়েকটি উদাহরণে সহজ হবে। সরকারি FAQ-তেও একই ধরনের calculation দেওয়া হয়েছে।
| UPI merchant payment | প্রযোজ্য MDR | Merchant-side MDR-এর উদাহরণ |
|---|---|---|
| ₹২,০০০ | ০% | ₹০ |
| ₹৩,০০০ | ০.৪% | ₹১২ |
| ₹৫০,০০০ | ০.৪% | ₹২০০ |
| ₹৭৫,০০০ বা তার বেশি | সর্বোচ্চ cap প্রযোজ্য | সর্বোচ্চ ₹৩০০ |
এখানে একটি গুরুত্বপূর্ণ পার্থক্য আছে। উপরের ₹১২ বা ₹২০০ হল merchant ecosystem-এর MDR হিসাব। customer-এর bill-এর সঙ্গে বাধ্যতামূলক ভাবে ওই টাকা যোগ করার নিয়ম নয়।
₹৭৫,০০০-এর বেশি payment হলে কী হবে?
সাধারণ ০.৪% হিসাব চালিয়ে গেলে ₹১ লক্ষের payment-এ MDR দাঁড়াত ₹৪০০। কিন্তু নতুন framework-এ ₹৭৫,০০০ এবং তার বেশি transaction-এর জন্য MDR-এর সর্বোচ্চ cap ₹৩০০ রাখা হয়েছে।
Department of Financial Services-এর FAQ-তে ₹১ লক্ষের উদাহরণ দিয়ে স্পষ্ট করা হয়েছে যে ০.৪% হিসাবে ₹৪০০ হওয়ার পরিবর্তে cap-এর কারণে MDR ₹৩০০-তেই সীমিত থাকবে।
এই cap-টিও merchant-side processing charge-এর ক্ষেত্রে প্রযোজ্য। গ্রাহকের UPI account থেকে ₹৩০০ আলাদা করে কেটে নেওয়ার অর্থ এটি নয়।
ছোট দোকানদার, হকার বা স্থানীয় ব্যবসায়ীর ক্ষেত্রে নিয়ম কী?
নতুন UPI charges-এর আলোচনা করতে গিয়ে ছোট ব্যবসায়ীদের নিয়ম বাদ দিলে পুরো ছবিটা বোঝা যাবে না।
সরকারি framework-এ Person-to-Person-Merchant বা P2PM নামে ছোট merchant-দের জন্য একটি category রয়েছে। Department of Financial Services-এর FAQ অনুযায়ী, UPI QR-এর মাধ্যমে মাসে ₹১ লক্ষ পর্যন্ত payment গ্রহণকারী P2PM merchant-রা zero-MDR সুরক্ষা পাবেন।
অর্থাৎ কোনও ছোট merchant-এর কাছে একটি transaction ₹২,০০০-এর বেশি হলেই স্বয়ংক্রিয়ভাবে ০.৪% MDR বসে যাবে—এমন নয়। তার merchant classification-ও গুরুত্বপূর্ণ।
এই P2PM category মূলত ছোট vendor এবং unorganised retail sector-কে digital payment গ্রহণের সুযোগ দেওয়ার উদ্দেশ্যে ব্যবহৃত হয়।
সরকারি FAQ আরও জানিয়েছে, ছোট merchant-কে শুধুমাত্র নতুন MDR framework-এর জন্য existing QR code পাল্টাতে, নতুন QR বসাতে বা আবার register করতে হবে না। বর্তমান QR infrastructure ব্যবহার করা যাবে।
মাসে ₹১ লক্ষের বেশি UPI payment এলে কী হতে পারে?
সরকারি FAQ অনুযায়ী, acquiring bank ও payment service provider P2PM merchant-এর inward transaction threshold পর্যবেক্ষণ করতে পারে। কোনও merchant-এর UPI inward collection মাসে ₹১ লক্ষের বেশি হয়ে টানা তিন মাস থাকলে তাকে P2M category-তে স্থানান্তর করা হতে পারে।
তাই ছোট ব্যবসায়ীদের ক্ষেত্রে এক দিনের একটি বড় payment-এর চেয়ে merchant account-এর official classification বেশি গুরুত্বপূর্ণ।
Railway, insurance, fuel ও telecom payment-এর নিয়ম আলাদা
সব merchant category-তে ০.৪% হার একই ভাবে প্রযোজ্য নয়।
সরকারি framework অনুযায়ী railways, telecommunications, insurance, fuel এবং agricultural inputs-এর মতো নির্দিষ্ট essential বা thin-margin sector-এ ₹২,০০০-এর বেশি transaction-এর জন্য percentage-based ০.৪% MDR-এর পরিবর্তে প্রতি transaction ₹৫ flat MDR রাখা হয়েছে।
উদাহরণ হিসেবে, ₹২,০০০-এর বেশি fuel payment বা insurance premium payment UPI দিয়ে করলে সংশ্লিষ্ট merchant category-এর ক্ষেত্রে ₹৫ flat MDR প্রযোজ্য হতে পারে।
এখানেও ₹৫ হল merchant-side MDR। customer-এর payment screen-এ ₹৫ বাধ্যতামূলক UPI surcharge হিসেবে যোগ হওয়ার কথা নয়।
Mutual fund বা share market payment-এর ক্ষেত্রেও কি ০.৪%?
না। Capital market transaction-এর জন্য আলাদা হার নির্ধারণ করা হয়েছে।
Mutual fund, securities, stockbroker ও dealer-সংক্রান্ত UPI payment-এর ক্ষেত্রে সরকারি framework অনুযায়ী MDR ০.০২%, সর্বোচ্চ ₹৩০০ পর্যন্ত।
ফলে সাধারণ retail merchant payment, essential-sector payment এবং capital-market payment—এই তিনটিকে একই MDR rate ধরে নেওয়া উচিত নয়।
| Transaction category | নতুন MDR কাঠামো |
|---|---|
| সাধারণ P2P transfer | কোনও MDR নয় |
| সাধারণ P2M payment ₹২,০০০ পর্যন্ত | ০% MDR |
| সাধারণ P2M payment ₹২,০০০-এর বেশি | ০.৪% |
| ₹৭৫,০০০ বা তার বেশি সাধারণ P2M | সর্বোচ্চ ₹৩০০ |
| নির্দিষ্ট essential-sector payment ₹২,০০০-এর বেশি | ₹৫ flat MDR |
| Capital market transaction | ০.০২%, সর্বোচ্চ ₹৩০০ |
| যোগ্য P2PM small merchant | Zero MDR |
Google Pay, PhonePe বা অন্য UPI app কি platform fee নিতে পারবে?
Department of Financial Services-এর FAQ অনুযায়ী, UPI application provider-রা UPI payment-এর জন্য platform fee বা অন্য charge আরোপ করবে না।
তবে payment করার সময় আপনি কোন instrument ব্যবহার করছেন তা বোঝা জরুরি। সরাসরি bank account থেকে UPI payment এবং UPI-এর সঙ্গে যুক্ত credit product সব সময় একই commercial rule-এর অধীনে পড়ে না।
উদাহরণ হিসেবে RuPay credit card linked to UPI বা pre-sanctioned credit line ব্যবহার করলে সেই credit product-এর নিজস্ব নিয়ম থাকতে পারে। সরকারি FAQ স্পষ্টভাবে বলেছে, নতুন ০.৪% MDR framework সরাসরি user bank account থেকে merchant bank account-এ হওয়া UPI transaction-এর জন্য।
তাই কোনও payment screen-এ charge দেখা গেলে প্রথমে দেখুন payment source আসলে savings/current bank account UPI, নাকি credit card, credit line বা অন্য কোনও payment product।
UPI AutoPay বা recurring payment-এর কী হবে?
OTT subscription, utility payment বা অন্য recurring payment-এর জন্য অনেকেই UPI AutoPay বা mandate ব্যবহার করেন।
Department of Financial Services-এর FAQ অনুযায়ী automated recurring standing instruction, অর্থাৎ UPI Mandate বা AutoPay-এর উপর এই নির্ধারিত MDR charge প্রযোজ্য নয়।
তবে কোনও service provider-এর নিজস্ব subscription fee বা product-related charge এবং UPI MDR এক বিষয় নয়। পরিষেবার মূল দাম বাড়া-কমা বা অন্য contractual fee-কে UPI transaction charge ভেবে নেওয়া উচিত নয়।
₹২,০০০-এর বেশি দোকানের bill দিলে customer কী করবেন?
একজন সাধারণ UPI ব্যবহারকারীর জন্য নতুন নিয়মের পরেও payment করার মৌলিক পদ্ধতি বদলাচ্ছে না।
- দোকান বা প্রতিষ্ঠানের payable amount নিশ্চিত করুন।
- QR code scan বা verified UPI ID ব্যবহার করুন।
- app-এ merchant name মিলিয়ে নিন।
- payment source হিসাবে কোন bank account বা credit product ব্যবহার করছেন তা দেখুন।
- merchant bill-এর বাইরে শুধুমাত্র “UPI MDR” নামে অতিরিক্ত টাকা চাইলে তার কারণ জিজ্ঞাসা করুন।
- সন্দেহ হলে bank, UPI app এবং সরকারি notification থেকে নিয়ম যাচাই করুন।
কারণ নতুন framework-এর মূল নীতিই হল customer-কে MDR বহন করতে হবে না।
দোকানদার যদি বলে “UPI করলে ০.৪% extra দিতে হবে” তখন কী বুঝবেন?
০.৪% MDR-এর অস্তিত্ব সত্য, কিন্তু সেটিকে সরাসরি customer surcharge হিসেবে বর্ণনা করা সঠিক নয়।
সরকারি framework বলছে MDR merchant payment ecosystem-এর charge এবং merchant-কে তা customer-এর উপর pass on করা যাবে না। তাই কোনও merchant যদি বলে, “UPI করলে সরকার ০.৪% কেটে নেবে, তাই আপনাকেই ০.৪% বেশি দিতে হবে”, সেই ব্যাখ্যা সরকারি নীতির সঙ্গে মেলে না।
এক্ষেত্রে payment করার আগে merchant-এর listed price এবং অতিরিক্ত দাবির কারণ পরিষ্কার করে নেওয়া ভালো।
তবে কোনও service-এর নিজস্ব convenience fee, booking charge বা credit-product charge থাকলে সেটিকে স্বয়ংক্রিয়ভাবে MDR বলে ধরে নেওয়া ঠিক নয়। charge-এর নাম ও payment instrument যাচাই করা দরকার।
P2P এবং P2M চেনা এত গুরুত্বপূর্ণ কেন?
একই UPI app ব্যবহার করলেও সব transaction একই ধরনের নয়।
বন্ধুকে টাকা পাঠানো, নিজের অন্য bank account-এ টাকা transfer করা বা পরিবারের সদস্যকে টাকা পাঠানো P2P transaction হতে পারে। অন্যদিকে properly onboarded commercial merchant-এর QR-তে পণ্য বা পরিষেবার মূল্য দেওয়া P2M transaction হতে পারে।
নতুন MDR framework P2P transfer-কে target করছে না। ফলে “আমি বন্ধুকে ₹১০,০০০ পাঠালে ০.৪% অর্থাৎ ₹৪০ কাটা হবে”—এই হিসাব প্রযোজ্য নয়।
তবে transaction সফল হবে কি না, সেটি সংশ্লিষ্ট bank বা category-এর permitted transaction limit-এর উপর নির্ভর করতে পারে। free transaction আর unlimited transaction amount এক জিনিস নয়।
৯৬% merchant transaction কেন unaffected থাকবে?
অর্থ মন্ত্রকের ১৫ সেপ্টেম্বরের বিজ্ঞপ্তি অনুযায়ী, বিশ্লেষণে দেখা গেছে প্রায় ৯৬% P2M transaction নতুন MDR-এর প্রভাবে পড়বে না।
এর মূল কারণ হল অধিকাংশ merchant transaction ₹২,০০০-এর নিচে, অথবা zero-MDR small-merchant framework-এর মধ্যে পড়তে পারে।
এই পরিসংখ্যানের অর্থ এই নয় যে প্রত্যেক ব্যক্তির ৯৬% payment বিনামূল্যে এবং বাকি ৪%-এ customer charge দেবে। এটি সামগ্রিক merchant transaction volume সম্পর্কিত একটি সরকারি বিশ্লেষণ।
নতুন MDR আনার কারণ কী বলছে সরকার?
সরকারি ব্যাখ্যায় বলা হয়েছে, UPI-এর বিশাল transaction infrastructure পরিচালনা করতে server capacity, cybersecurity, fraud detection, banking software, customer service এবং প্রযুক্তিগত resilience-এ নিয়মিত বিনিয়োগ প্রয়োজন।
MDR থেকে পাওয়া অর্থ UPI ecosystem-এর অংশগ্রহণকারীদের মধ্যে বণ্টিত হবে এবং infrastructure ও technology উন্নয়নে ব্যবহারের উদ্দেশ্য রয়েছে বলে সরকার জানিয়েছে।
Department of Financial Services-এর FAQ অনুযায়ী, August 2026-এ UPI-তে ২,৪৫১ কোটি transaction হয়েছিল, যার মোট মূল্য ₹২৯.৯ লক্ষ কোটি। এই scale বজায় রাখার জন্য sustainable funding model-এর প্রয়োজনীয়তাই সরকারি যুক্তির অন্যতম অংশ।
তবে এই commercial framework চালু করার সময় সাধারণ consumer এবং small merchant-কে সরাসরি additional cost থেকে রক্ষা করার ব্যবস্থাও রাখা হয়েছে।
UPI Charges 2026 নিয়ে যে ভুলগুলি এড়াবেন
- “₹২,০০০-এর বেশি UPI করা যাবে না” — ভুল। ₹২,০০০ কোনও universal transaction limit নয়।
- “₹২,০০০-এর বেশি দিলেই customer-এর ০.৪% কাটা হবে” — ভুল। MDR merchant-side charge।
- “সব দোকানদারকে ০.৪% দিতে হবে” — ভুল। small P2PM merchant এবং বিশেষ merchant category-র আলাদা নিয়ম আছে।
- “১৫ সেপ্টেম্বর থেকেই নতুন charge শুরু” — ভুল। কার্যকর হওয়ার নির্ধারিত তারিখ ১৫ অক্টোবর ২০২৬।
- “০.৪% হল UPI GST” — ভুল ব্যাখ্যা। MDR কোনও সরকারি tax নয়।
- “বন্ধুকে ₹৫,০০০ পাঠালেও charge” — ভুল। P2P transfer free থাকবে।
- “₹২,০০০-এর উপরে সব category-তে ০.৪%” — ভুল। essential sector এবং capital-market transaction-এর আলাদা structure রয়েছে।
১৫ অক্টোবরের আগে সাধারণ UPI ব্যবহারকারীর কি কিছু করতে হবে?
সাধারণ UPI customer-এর নতুন registration, QR change বা special activation করার কোনও প্রয়োজনের কথা সরকারি FAQ-তে বলা হয়নি।
আপনি স্বাভাবিক ভাবেই UPI ব্যবহার চালিয়ে যেতে পারেন। তবে নতুন নিয়ম নিয়ে প্রচারিত message বা social-media post দেখলে তিনটি বিষয় যাচাই করুন—transaction P2P না P2M, charge customer-এর নাকি merchant-এর, এবং তথ্যটি Finance Ministry, Department of Financial Services, RBI বা NPCI-র official update-এর সঙ্গে মেলে কি না।
বিশেষ করে “₹২,০০০-এর বেশি payment বন্ধ”, “UPI tax চালু”, “প্রতি payment-এ customer charge”—এই ধরনের সংক্ষিপ্ত viral message পুরো framework-এর ভুল ছবি দিতে পারে।
ব্যবসায়ীদের জন্য কোন বিষয়গুলি সবচেয়ে গুরুত্বপূর্ণ?
ব্যবসায়ীদের ক্ষেত্রে শুধু transaction amount নয়, merchant classification বোঝা জরুরি।
- আপনার account P2PM small-merchant category-তে আছে কি না তা নিশ্চিত করুন।
- P2M category-তে থাকলে ₹২,০০০-এর বেশি transaction-এর MDR structure বুঝে নিন।
- Railway, telecom, insurance, fuel বা অন্য designated industry category হলে সাধারণ ০.৪% rate ধরে calculation করবেন না।
- Existing QR শুধুমাত্র নতুন framework-এর কারণে বদলানোর প্রয়োজন নেই।
- Settlement statement-এ MDR কীভাবে দেখানো হচ্ছে তা acquiring bank বা payment provider-এর তথ্যের সঙ্গে মিলিয়ে নিন।
কোনও merchant নিজের category সম্পর্কে নিশ্চিত না হলে সংশ্লিষ্ট acquiring bank বা payment service provider-এর কাছ থেকে account classification যাচাই করা সবচেয়ে বাস্তবসম্মত পদক্ষেপ।
Frequently Asked Questions
₹২,০০০-এর বেশি UPI payment করলে কি আমার account থেকে charge কাটা হবে?
সাধারণ customer-এর ক্ষেত্রে না। নতুন MDR merchant payment ecosystem-এর charge। ₹২,০০০-এর threshold নির্দিষ্ট merchant transaction-এর MDR নির্ধারণের জন্য।
বন্ধুকে ₹১০,০০০ পাঠালে কি ০.৪% দিতে হবে?
না। Person-to-Person বা P2P UPI transfer free থাকবে। তবে transaction amount অবশ্যই সংশ্লিষ্ট bank ও UPI category-এর permitted limit-এর মধ্যে থাকতে হবে।
₹২,০০০ ঠিক হলে কি MDR লাগবে?
সরকারি framework অনুযায়ী P2M transaction ₹২,০০০ পর্যন্ত zero MDR। সাধারণ ০.৪% MDR ₹২,০০০-এর বেশি নির্দিষ্ট P2M transaction-এর ক্ষেত্রে।
₹৩,০০০-এর shopping করলে MDR কত?
সাধারণ P2M merchant category হলে ০.৪% হিসাবে merchant-side MDR ₹১২। সরকারি FAQ-তেও এই উদাহরণ দেওয়া হয়েছে। এটি customer-এর বাধ্যতামূলক charge নয়।
₹১ লক্ষের payment-এ MDR কি ₹৪০০?
সাধারণ ০.৪% হিসাবে ₹৪০০ হলেও ₹৭৫,০০০ বা তার বেশি transaction-এর জন্য সর্বোচ্চ MDR cap ₹৩০০। তাই ওই framework-এ ₹১ লক্ষের সাধারণ P2M transaction-এর MDR সর্বোচ্চ ₹৩০০।
ছোট দোকানে ₹৩,০০০ UPI করলে দোকানদারের ০.৪% কাটা হবে?
সব ক্ষেত্রে নয়। যদি merchant qualifying P2PM small-merchant category-তে থাকে, তার zero-MDR protection থাকতে পারে। Merchant classification এখানে গুরুত্বপূর্ণ।
Petrol pump-এ ₹৩,০০০ UPI করলে নিয়ম কী?
Fuel designated special sector-এর মধ্যে রয়েছে। ₹২,০০০-এর বেশি transaction-এর ক্ষেত্রে merchant-side flat ₹৫ MDR framework প্রযোজ্য।
Insurance premium UPI দিয়ে দিলে ০.৪% লাগবে?
Insurance-ও designated special sector-এর মধ্যে রয়েছে। ₹২,০০০-এর বেশি payment-এর ক্ষেত্রে সাধারণ percentage MDR-এর পরিবর্তে flat ₹৫ merchant-side MDR নির্ধারণ করা হয়েছে।
Mutual fund UPI payment-এর rate কত?
Capital-market payment-এর জন্য ০.০২% MDR এবং সর্বোচ্চ ₹৩০০ cap-এর আলাদা framework রয়েছে।
Google Pay বা PhonePe আলাদা UPI platform fee নিতে পারবে?
Department of Financial Services-এর FAQ অনুযায়ী UPI app provider-দের UPI payment-এর উপর platform fee বা অন্য charge আরোপ করার অনুমতি নেই। তবে UPI-linked credit product বা অন্য payment instrument-এর নিজস্ব নিয়ম আলাদা হতে পারে।
নতুন নিয়ম কবে থেকে শুরু হবে?
সরকারি FAQ অনুযায়ী revised MDR framework ১৫ অক্টোবর ২০২৬ থেকে কার্যকর হওয়ার কথা।
UPI AutoPay-তে কি নতুন MDR লাগবে?
সরকারি FAQ অনুযায়ী UPI Mandate বা automated recurring payment-এর উপর এই prescribed MDR charge প্রযোজ্য নয়।
UPI charge সম্পর্কে সরকারি তথ্য কোথায় যাচাই করব?
অর্থ মন্ত্রক নাগরিকদের Finance Ministry, Department of Financial Services, RBI এবং NPCI-র official information অনুসরণ করার পরামর্শ দিয়েছে। নতুন framework-এর বিস্তারিত ব্যাখ্যা সরকারি PIB release এবং Department of Financial Services-এর FAQ-তে পাওয়া যাচ্ছে।
শেষ পর্যন্ত সাধারণ UPI ব্যবহারকারীর কী মনে রাখা দরকার?
নতুন UPI Charges 2026 framework-এর সবচেয়ে গুরুত্বপূর্ণ বার্তা হল—₹২,০০০ কোনও নতুন UPI transaction limit নয় এবং সাধারণ customer-এর উপর ০.৪% charge বসানো হচ্ছে না।
আপনার বন্ধু বা পরিবারের কাউকে P2P UPI transfer আগের মতোই free থাকবে। Merchant-কে ₹২,০০০ পর্যন্ত payment-ও zero MDR-এর মধ্যে থাকবে। নির্দিষ্ট সাধারণ P2M transaction ₹২,০০০-এর বেশি হলে ০.৪% merchant-side MDR প্রযোজ্য হবে, এবং ₹৭৫,০০০ বা তার বেশি amount-এ সর্বোচ্চ cap ₹৩০০। ছোট P2PM merchant, essential sector এবং capital-market payment-এর জন্য আলাদা নিয়ম রয়েছে।
সবচেয়ে বড় পরিবর্তন তাই customer-এর “UPI ব্যবহার করতে টাকা লাগবে” এমন নয়; বরং merchant payment ecosystem-এর নির্দিষ্ট অংশে নতুন MDR structure তৈরি হচ্ছে।
১৫ অক্টোবর ২০২৬ থেকে framework কার্যকর হওয়ার আগে এবং পরে কোনও viral message বা payment charge নিয়ে বিভ্রান্তি হলে amount-এর পাশাপাশি transaction type ও merchant category যাচাই করুন। সরকারি notification-এর সঙ্গে তথ্য না মিললে সেটিকে নিশ্চিত নিয়ম হিসেবে ধরে নেওয়া উচিত নয়।


পাঠকের মন্তব্য
মতামত লিখুন। প্রকাশের আগে প্রতিটি মন্তব্য পর্যালোচনা করা হয়।
মন্তব্য লোড হচ্ছে...